《单用途商业预付卡管理办法》视角下代理销售的法律规制与实践要点
单用途商业预付卡是商业企业面向社会公众发行的,仅限于在本企业或本企业所属集团或同一品牌特许经营体系内兑付货物或服务的预付凭证。随着预付卡市场的蓬勃发展,代理销售作为一种重要的销售模式,在扩大发卡企业销售渠道的也带来了全新的监管难题。现行《单用途商业预付卡管理办法(试行)》(以下简称《管理办法》)虽构建了基本的监管框架,但针对代理销售的专门规定尚存诸多模糊地带,亟待从法律解释与制度完善层面予以澄清。
一、代理销售的法律定位与主体资格
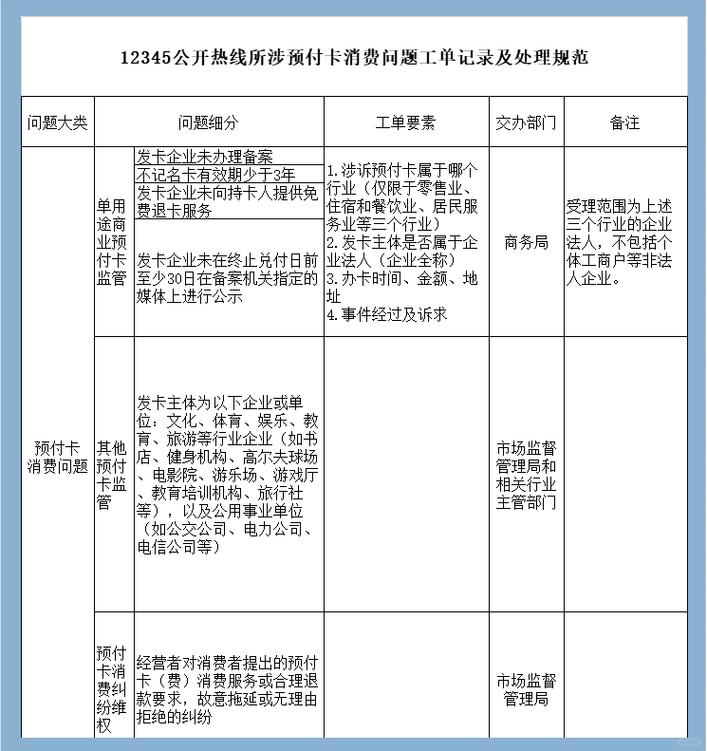
《管理办法》第三条将预付卡分为记名卡与非记名卡,并未直接界定代理销售的法律性质。结合《民法典》关于委托代理的规定,代理销售应理解为发卡企业委托其他主体(代理商)代为销售预付卡,代理商在授权范围内以发卡企业名义销售,法律后果由发卡企业承担。《管理办法》第二十三条仅原则性要求发卡企业“选择符合条件的代理商”,但未明确“符合条件”的具体标准。实践中,代理商多为商超、便利店等零售终端,其准入门槛、合规审查义务及备案要求均缺乏细化规定。建议参照《单用途商业预付卡行业分类表》及地方监管实践,从注册资本、信用记录、技术系统对接能力等方面设定代理商资质条件,并明确代理商需向发卡企业所在地商务主管部门备案。
二、资金管理与信息披露义务
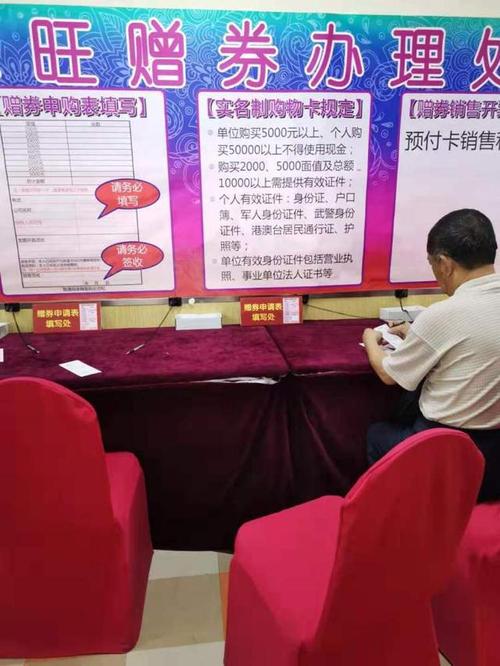
《管理办法》第二十六条确立的资金存管制度(预收资金余额比例管理)是风险防控核心。代理销售模式下,资金流向可能涉及发卡企业、代理商与存管银行三方,若代理商违规截留售卡资金或延迟结算,将架空资金存管机制。对此,应明确代理商售卡资金须直接进入发卡企业存管账户(或专用存款账户),代理商仅按协议收取佣金,禁止其以任何形式归集或挪用资金。《管理办法》第十六条要求发卡企业公示章程、协议及购卡须知,代理销售中发卡企业须确保代理商在销售场所显著位置向购卡人提供上述信息,并履行风险提示义务,杜绝虚假宣传或诱导购卡。
三、合同关系与责任承担
代理销售涉及发卡企业、代理商、购卡人三方关系。依据《民法典》第一百六十二条,代理商在授权范围内实施的销售行为后果由发卡企业承受,故预付卡兑付纠纷、退卡争议等主给付义务应由发卡企业承担。但代理商若违反合规义务(如未按规定核对购卡人身份信息、超限额销售记名卡),应承担相应行政责任,并可能因过错对发卡企业承担违约赔偿责任。《管理办法》第三十六条设定的行政处罚(如责令改正、罚款)可参照适用于违规代理商,但需立法明确代理商作为“被处罚主体”的独立地位。另外,建议参考《上海市单用途预付消费卡管理规定》等地方立法经验,探索建立代理商黑名单制度,强化信用约束。
四、监管协同与制度完善建议
当前代理销售监管面临跨区域协调与信息不对称难题。发卡企业备案地与代理商经营地分离时,易出现监管真空。建议依托全国单用途商业预付卡业务信息系统,增设代理商信息报送模块,实现发卡企业与代理商数据实时归集、动态监测。商务、金融、市场监管部门应建立联合执法机制,对代理商违规行为实施联合惩戒。长远来看,《管理办法》宜在修订时增设“代理销售专章”,系统规定代理商准入、资金结算、信息披露、责任分担及退出机制,并配套制定代理销售合同示范文本,引导行业规范发展。唯此,方能在激活市场活力的守住预付卡资金安全与消费者权益保护的底线。
如若转载,请注明出处:http://www.karryu.com/product/19.html
更新时间:2026-11-01 09:14:22