单用途商业预付卡管理办法全面解读 聚焦代理销售环节的合规要点
《单用途商业预付卡管理办法(试行)》(商务部令2012年第9号,以下简称《办法》)自2012年实施以来,对规范单用途商业预付卡市场秩序、保护消费者合法权益发挥了重要作用。代理销售作为预付卡发行与流通的关键环节,在《办法》中有专门规定。本文围绕《办法》的整体框架,重点解读代理销售的相关要求,帮助企业和从业者准确把握合规要点。
一、《办法》的适用范围与基本概念
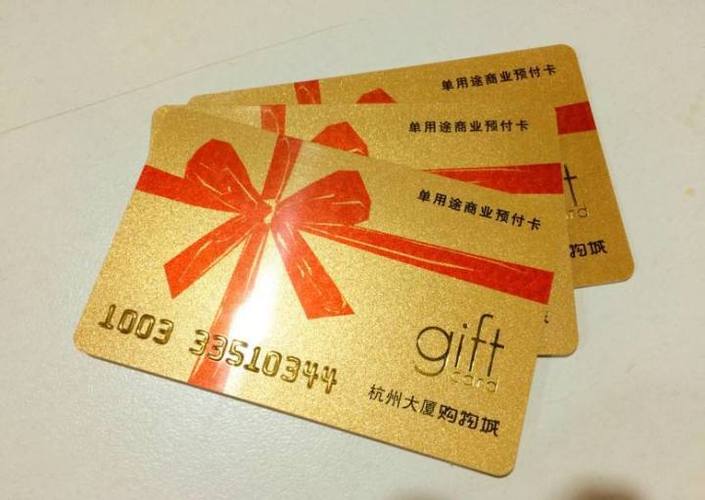
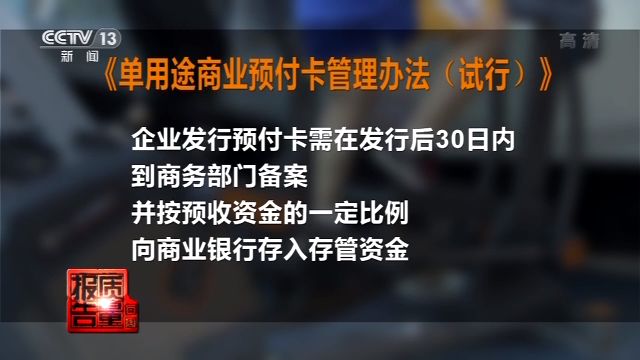
《办法》所称单用途商业预付卡,是指企业发行的,仅限于在本企业或本企业所属集团或同一品牌特许经营体系内兑付货物或服务的预付凭证。根据发行主体和业务规模,《办法》将发卡企业分为集团发卡企业、品牌发卡企业、规模发卡企业和其他发卡企业,并实行分级备案管理。代理销售则是指发卡企业委托其他单位代为销售预付卡的行为,受托方即为代理销售机构。
二、代理销售的准入条件
《办法》对代理销售机构设定了明确条件:一方面,代理销售机构应当具有合法经营资格,具备与代理销售业务相适应的经营场所和技术手段;另一方面,发卡企业在选择代理销售机构时,应当对其资质、信誉和经营状况进行审核。值得注意的是,代理销售机构不得擅自将代理销售业务转委托,确保销售渠道可控。发卡企业与代理销售机构应当签订书面代理销售协议,明确双方权利义务,包括资金结算、信息登记、风险承担等内容。
三、代理销售中的资金管理要求
资金安全是预付卡管理的核心。在代理销售模式下,购卡资金应通过发卡企业指定的银行账户进行结算,不得由代理销售机构截留或挪用。发卡企业应当建立代理销售资金归集机制,确保售卡款项及时、全额进入存管账户或发卡企业账户。发卡企业对代理销售机构的销售数据负有监督责任,应定期对账,防止出现资金体外循环。对于采用预收资金存管的发卡企业,代理销售所得资金同样应纳入存管范围,不得豁免。
四、实名登记与信息保护
《办法》要求发卡企业在售卡环节进行实名登记,代理销售机构作为销售终端,同样需要执行购卡人身份信息登记和留存制度。个人购卡超过一定金额(如单张5000元以上)或单位购卡达到规定情形的,应当进行实名登记。代理销售机构应在销售过程中如实采集、核验购卡人信息,并按规定传递给发卡企业。应严格遵守个人信息保护法律法规,不得泄露、出售购卡人信息。
五、风险提示与消费者权益保护
发卡企业应通过代理销售机构向购卡人充分揭示预付卡使用范围、有效期、退卡规则、风险提示等重要事项。代理销售机构应在营业场所醒目位置展示发卡企业的授权文件及风险提示。发卡企业不得因代理销售而免除自身的兑付责任,消费者在代理渠道购卡后,仍可向发卡企业主张相应权利。对于代理销售机构的不当销售行为(如虚假宣传、诱导购卡),发卡企业应承担管理责任,并配合监管部门查处。
六、监督管理与法律责任
商务主管部门对预付卡发行及代理销售活动实施监督检查。发卡企业开展代理销售业务的,应在备案时一并报告代理销售机构名单及相关协议。代理销售机构若违反《办法》规定,监管部门可责令限期整改,情节严重的可处以罚款;发卡企业未履行对代理销售机构管理职责的,亦需承担相应责任。涉嫌犯罪的,移送司法机关处理。
七、企业合规操作建议
为切实落实代理销售管理要求,发卡企业应从以下方面完善合规体系:一是严格筛选代理销售机构并签订规范协议;二是建立代理销售台账和定期对账机制;三是将代理销售数据纳入内部审计和风险监控范围;四是加强对代理销售人员的培训和政策宣导,确保销售行为合规。代理销售机构方面,应主动查验发卡企业的备案资质和授权委托书,避免为无资质发卡企业提供销售服务,从而连带承担法律责任。
《单用途商业预付卡管理办法》为代理销售环节构建了较为明确的规则框架。企业应当认识到,代理销售不是责任“外包”,发卡企业仍需对销售行为的合规性负责。只有发卡企业和代理销售机构协同履职、共同落实资金管理、实名登记和信息保护等要求,才能有效降低预付卡业务风险,促进行业健康有序发展。
如若转载,请注明出处:http://www.karryu.com/product/12.html
更新时间:2026-11-01 22:53:24