美容美发行业预付卡管理要求与单用途商业预付卡代理销售规范探析
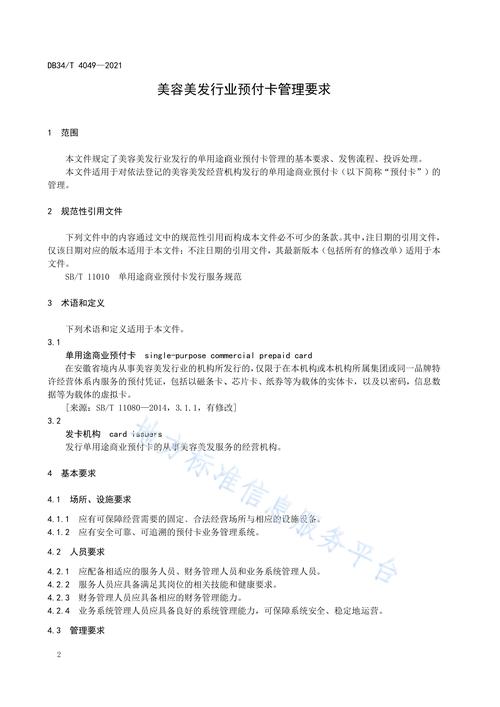
美容美发行业预付卡消费模式日益普遍,但随之而来的退卡难、机构跑路、虚假宣传等问题频发,严重损害了消费者权益。为规范市场秩序,国家及地方陆续出台了一系列针对单用途商业预付卡的管理要求,尤其对代理销售行为提出了明确约束。本文结合现行法规,梳理美容美发行业预付卡管理的关键要求,并重点分析单用途商业预付卡代理销售的合规要点。
一、美容美发行业预付卡管理的基本要求
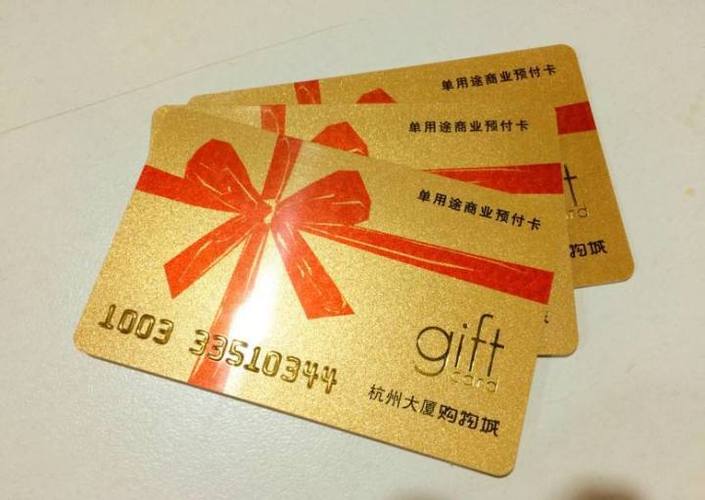
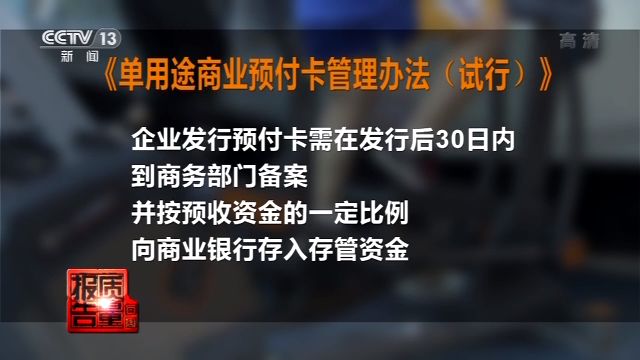
根据《单用途商业预付卡管理办法(试行)》(商务部令2012年第9号)及后续修订精神,美容美发行业作为居民服务业,其发行的预付卡属于单用途商业预付卡范畴,需遵守以下核心要求:
- 备案登记制度:发卡企业应在开展单用途卡业务之日起30日内,向工商注册地商务主管部门办理备案。美容美发连锁企业若跨区域经营,还需在总部所在地备案后向其他经营地商务部门报备。备案内容包括企业基本信息、发卡品种、面额、有效期、资金存管方案等。
- 资金存管与风险防控:预收资金余额超过一定规模(如上年营收的40%或直接采用规定比例)的发卡企业,须与银行签订资金存管协议,确保预收资金专款专用。部分地区(如上海、北京)要求美容美发经营者将预收资金存入专用存款账户,并按比例留存保证金。
- 章程与协议规范:发卡企业应制定预付卡章程,明确卡种、使用范围、有效期、退卡条件、争议解决方式等,并以显著方式提示消费者。购卡时需签订书面协议,不得设置“一经售出概不退换”等不公平条款。
- 限额与有效期管理:单张记名卡限额不得超过5000元,不记名卡不得超过1000元;记名卡不得设有效期,不记名卡有效期不得少于3年。对超过有效期尚有资金余额的不记名卡,应提供激活、换卡等服务。
- 信息公示与报送:发卡企业需在经营场所醒目位置公示备案信息、章程、资金存管情况等,并按季度向商务主管部门报送发卡及预收资金动态。
二、单用途商业预付卡代理销售的合规要点
代理销售是指企业受发卡企业委托,为其销售单用途卡并收取佣金的行为。美容美发行业中,常见的代理销售包括第三方平台代销、加盟商代售、员工推销等。对此,管理要求主要包括:
- 代理销售主体资格:代理销售方须为合法登记的法人或个体工商户,与发卡企业签订书面委托代理协议,明确双方在卡销售、资金结算、售后服务、纠纷处理等方面的权利义务。发卡企业应对代理销售方的销售行为承担连带责任。
- 代理销售备案要求:代理销售方应在销售场所公示发卡企业的备案信息及代理销售授权文件。发卡企业需将代理销售情况纳入其备案内容,包括代理方名称、销售规模等。若代理方跨省销售,还需遵守销售地关于预付卡管理的具体规定。
- 资金结算与安全保障:代理销售收取的预付资金应直接进入发卡企业存管账户,不得滞留在代理方账户。代理方不得挪用、截留预收资金,不得以自身名义发行或变相发行预付卡。发卡企业需对代理销售资金流进行监控,确保资金安全。
- 销售行为规范:代理销售方应如实向消费者告知发卡企业信息、卡使用规则、退卡政策等,不得进行虚假宣传或误导性销售。不得强制捆绑销售,不得以“代理”为由拒绝履行退卡义务。消费者要求退卡的,代理方应协助联系发卡企业办理。
- 信息报送与监督:发卡企业应定期向商务主管部门报告代理销售情况,包括代理方名单、销售金额、退卡处理等。商务部门可对代理销售场所进行现场检查,对违规代理行为依法处罚。美容美发行业协会也应加强自律,引导企业规范代理销售。
三、当前问题与完善建议
尽管有上述规定,美容美发行业预付卡代理销售仍存在监管盲区:部分小型发卡企业未备案即通过代理方广泛售卡;代理方与发卡方责任不清,跑路后消费者维权困难;资金存管比例偏低,风险准备金不足。对此建议:一是强化备案全覆盖,将代理销售纳入日常监管重点;二是推行代理销售合同示范文本,明确连带责任;三是建立跨部门协同监管机制,商务、市场监管、金融部门联合执法;四是鼓励消费者通过备案渠道查询发卡企业及代理方资质,提高风险意识。
美容美发行业预付卡管理要求旨在平衡便利消费与风险防控,而单用途商业预付卡代理销售作为扩大销售的重要渠道,必须在备案、资金、合同、信息公示等方面严格遵守规范。发卡企业与代理方应共同落实主体责任,监管部门需持续完善细则并加强执法,切实保护消费者合法权益,促进行业健康有序发展。
如若转载,请注明出处:http://www.karryu.com/product/10.html
更新时间:2026-11-01 00:04:43